Chi incassa la nostra bolletta?
di Raffaele Timperi
Prima parte · Il prezzo lo fa il gas
Il gas produce meno della metà della nostra elettricità ma ne decide il prezzo quasi sempre. E chi possiede dighe e rinnovabili ha tutto l’interesse che continui così.
Le bollette tornano a salire, e con loro il carovita. Per chi vive di salario l’elettricità è diventata una spesa che non si riesce più a comprimere, e la situazione si fa insostenibile. Ogni volta ci danno una spiegazione diversa: il prezzo del gas, i mercati, il nucleare che non abbiamo. E ogni volta qualcuno indica un modello da copiare: la Francia del nucleare per la destra, la Spagna delle rinnovabili per il centrosinistra. Vale la pena metterci la testa e capire davvero come si forma il prezzo dell’elettricità, chi ci guadagna e perché non cambia. E scoprire che da vent’anni la bolletta funziona anche come una patrimoniale al contrario, che preleva da chi consuma per costruire patrimoni privati. Lo facciamo in quattro parti, partendo dal meccanismo e arrivando a chi lo paga. Una cosa però va detta subito: quanto durerà questa situazione non lo decide la tecnica, ma la forza di chi oggi paga il conto. Lo sciopero generale del 30 ottobre, proclamato dai sindacati di base contro il carovita e l’aumento delle spese militari, è uno dei luoghi in cui quella forza si misura.
Nel terzo libro del Capitale Marx immagina un paese in cui quasi tutte le fabbriche vanno a carbone e poche sfruttano una cascata. Il prezzo dell’energia lo decide il carbone, ma lo incassa anche chi usa l’acqua, che non costa nulla, e la differenza finisce in tasca a chi possiede la cascata. Centosessant’anni dopo, la bolletta elettrica italiana funziona allo stesso modo. A settembre l’elettricità all’ingrosso è costata in media 208 euro al megawattora, quasi il doppio di un anno prima (dati GME), e più di quattro kilowattora su dieci vengono da acqua, sole e vento, pagati in gran parte come se fossero gas.
Nello stesso mese l’inflazione è risalita al 4,2%, trascinata da un’energia che segna +22,3% (dati Istat). Con i salari fermi, la bolletta torna a essere una delle voci con cui il carovita svuota le tasche dei lavoratori.
Ci ripetono da anni che il sistema elettrico italiano è irrazionale, inefficiente, arretrato, e che per questo paghiamo l’energia più di tutti. I bilanci dicono un’altra cosa. Nel 2025 le rinnovabili di Enel hanno reso in Italia circa 99 euro di margine per ogni megawattora prodotto; in Spagna, con lo stesso tipo di impianti, 53. La generazione di A2A ha reso circa 63 euro a megawattora, quella di Endesa in Spagna al massimo 41, quella di EDF in Francia 35 (bilanci 2025; i conti completi nella terza parte). Altro che inefficienza: per chi possiede le centrali, l’Italia rende molto più della Spagna e della Francia. Il sistema non è irrazionale, ha una razionalità precisa: quella del capitale, che lo giudica su quanto rende a chi possiede gli impianti. C’è poi un’altra razionalità, quella dei bisogni, che lo giudica su quanto costa a chi accende la luce.
Come fa un sistema che rende tanto a chi produce a costare tanto a chi consuma?
Di fronte a questi numeri, la spiegazione che ci viene servita da anni è sempre la stessa: paghiamo l’energia più della Francia e della Spagna perché in Italia non c’è il nucleare. Nel 2024 l’ha ripetuta anche Flavio Cattaneo, amministratore delegato di Enel, primo produttore elettrico del Paese. È una mezza verità, e serve soprattutto a coprire l’altra metà.
L’altra metà sta nella regola con cui si forma il prezzo, che è la stessa della cascata di Marx: tutta l’elettricità viene pagata quanto costa produrre l’ultima quota che serve a coprire i consumi, e quell’ultima quota, in Italia, la produce quasi sempre una centrale a gas. È qui che si capisce l’interesse delle grandi aziende energetiche. Non chiedono più gas, anzi investono nelle rinnovabili, che sono le loro cascate. Ma alle loro cascate conviene che il gas non sparisca: serve che ne resti abbastanza da decidere il prezzo nelle ore in cui sole e vento non bastano, la sera e d’inverno. Il gas, a chi lo brucia, rende poco; il prezzo che fissa rende moltissimo alle dighe costruite decenni fa e agli impianti già in funzione. Come funziona questo meccanismo lo vedremo passo per passo.
Da dove viene la nostra elettricità
Nel 2025 l’Italia ha consumato 311 terawattora di elettricità. Il gas resta la prima fonte singola, ma le rinnovabili nel loro insieme coprono ormai il 41,1% della domanda (dati Terna).
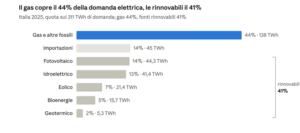
Dati Terna 2025; gas e importazioni stimati per differenza
Il fotovoltaico ha superato l’idroelettrico come prima fonte rinnovabile, anche se le due si alternano a seconda del meteo, mentre il nucleare nazionale è fermo a zero dal referendum del 1987 (con la piccola ironia che una parte dell’elettricità importata arriva proprio dalle centrali nucleari francesi e svizzere). Le quote cambiano poi molto con le stagioni: a maggio 2025 le rinnovabili hanno coperto il 55,9% della domanda, il record storico (dati Terna), mentre d’inverno e di sera, quando il sole manca, il gas torna a dominare.
Il gas, insomma, produce meno della metà della nostra elettricità, ma ne decide il prezzo quasi sempre. Per capire come sia possibile bisogna entrare nella borsa elettrica e negli interessi delle grandi aziende energetiche.
Come si forma il prezzo: decide l’ultimo della fila
Il meccanismo è più semplice di quanto sembri. Immaginiamo un mercato dove ogni giorno servono 10 bottiglie d’acqua e ci sono quattro venditori. Due raccolgono l’acqua piovana e non spendono nulla, il terzo ha una cisterna e spende poco, il quarto deve comprarla al negozio e la paga un euro a bottiglia. Chi organizza il mercato compra prima le bottiglie più economiche, poi quelle più care, finché non arriva a 10. Se bastano i primi tre, il prezzo è quasi zero. Se serve anche solo una bottiglia del quarto, il prezzo diventa un euro a bottiglia, per tutte e dieci: chi organizza il mercato allora paga 10 euro, e anche chi l’acqua l’ha avuta gratis incassa un euro pieno per ogni bottiglia che vende. Il mercato elettrico funziona allo stesso modo, e il quarto venditore è il gas. Questo si chiama accoppiamento: il prezzo di tutta l’elettricità resta agganciato al costo dell’ultimo venditore, che in Italia è quasi sempre una centrale a gas. La regola che lo produce l’ha introdotta in Italia il decreto Bersani del 1999, varato dal governo D’Alema, ed è in funzione dall’aprile 2004, quando ha aperto la borsa elettrica. Oggi è una regola europea: vale in tutte le borse dell’Unione, collegate in un unico mercato, e la riforma europea del mercato elettrico del 2024 l’ha confermata.
Ogni giorno, per ciascuna ora del giorno successivo, le centrali presentano la propria offerta al Mercato del Giorno Prima gestito dal GME, e ognuna offre più o meno il suo costo variabile, cioè quanto le costa produrre un megawattora in più. Per il sole, il vento e l’acqua fluente questo costo è quasi zero, perché il «combustibile» è gratuito; per una centrale a gas a ciclo combinato, ai prezzi del 2025, era di circa 100 euro (72 di gas e 26 di permessi per le emissioni di CO₂); per le centrali a gas più vecchie e meno efficienti si superano i 120 euro.
Il gestore mette in fila le offerte dalla più economica alla più cara e accende le centrali finché la domanda non è coperta. L’ultima centrale accesa fissa il prezzo, e quel prezzo lo incassano tutte: è il cosiddetto prezzo marginale uniforme. Anche le dighe con un serbatoio si adeguano, perché l’acqua usata adesso non potrà essere usata la sera, quando a fare il prezzo sarà il gas. Così la diga offre poco sotto il gas, e il prezzo resta agganciato al gas anche nelle ore in cui l’ultima ad accendersi è una centrale idroelettrica.
Un altro esempio. Una sera d’inverno servono 30.000 megawatt. Eolico e fotovoltaico offrono 5.000 MW a zero euro, l’acqua fluente e il geotermico altri 5.000 MW a pochi euro, le dighe 6.000 MW a 95 euro, i cicli combinati a gas più efficienti 10.000 MW a 100 euro, le centrali a gas più vecchie 8.000 MW a 120 euro. Le prime quattro offerte coprono 26.000 MW, e i 4.000 che mancano vengono chiesti alle centrali più vecchie. Il prezzo di quell’ora sarà quindi di 120 euro, e lo incasseranno allo stesso modo il parco eolico che aveva offerto zero e la centrale che ne aveva chiesti 120.
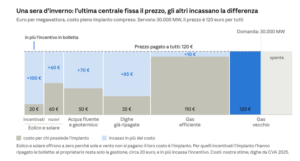
Schema illustrativo de L’Ordine Nuovo sull’esempio del testo. Costi pieni: nostre stime su impianti tipo con i prezzi del 2025; dighe: CVA, relazione annuale 2025
La giustificazione ufficiale di questa regola è che spinge ognuno a dichiarare il proprio costo reale: se ogni impianto venisse pagato quanto chiede, il parco eolico non offrirebbe zero, ma proverebbe a indovinare l’offerta del gas e chiederebbe 119. Può darsi, ma il problema resta tutto intero. La differenza tra zero e 120 euro non sparisce nel nulla: finisce nelle casse di chi produce a basso costo.
L’accoppiamento: una corda tra il gas e la luce
In Italia, la sera e d’inverno, l’idroelettrico, il solare e l’eolico non bastano quasi mai a coprire la domanda. Serve quasi sempre il gas, e quindi è quasi sempre una centrale a gas a chiudere la fila. Per questo il prezzo di tutta l’elettricità segue quello del gas: se il gas rincara del 50%, nell’esempio di prima l’offerta delle centrali più vecchie sale verso i 160 euro, e con lei sale il prezzo pagato al parco eolico, che nel frattempo non ha speso un euro in più.
È come se il prezzo dell’elettricità fosse legato con una corda a quello del gas, e questo legame si chiama accoppiamento. A mezzogiorno, in primavera, quando il fotovoltaico basta quasi da solo, le centrali a gas restano spente, la corda si allenta e il prezzo crolla; ma la sera la corda torna tesa.
Torniamo all’ora serale con il prezzo a 120 euro e guardiamo quanto guadagna ciascuno per ogni megawattora. Un parco eolico nuovo, contando anche quanto è costato costruirlo, incassa circa il doppio di quanto spende; uno costruito con gli incentivi, l’impianto l’ha già ripagato con le bollette, e gli resta quasi tutto. Le dighe, ripagate da decenni, incassano 120 euro a fronte di circa 35. Un ciclo combinato efficiente ne guadagna una decina, la centrale a gas che ha fissato il prezzo non guadagna niente. Proprio la centrale che decide il prezzo è quella che ci guadagna meno: il gas comanda, ma a riempirsi le tasche sono gli altri.
Disaccoppiare significherebbe tagliare questa corda per le fonti a basso costo, pagando idroelettrico, eolico e solare un prezzo fisso legato ai loro costi effettivi, qualunque cosa accada al prezzo del gas, mentre le centrali a gas continuerebbero a essere pagate al prezzo di mercato solo per l’energia che producono.
Perché non lo si fa, o lo si fa così poco? Le fonti a basso costo esistono e i loro costi si conoscono. La differenza tra quei costi e il prezzo del gas, però, non sparisce: qualcuno la incassa, ogni ora, da oltre vent’anni. Marx le ha dato un nome preciso, rendita, ed è da qui che comincia la seconda parte.
Seconda parte · La patrimoniale al contrario
Nella prima parte abbiamo visto come si forma il prezzo dell’elettricità. Ogni ora la borsa elettrica paga tutta l’energia quanto costa produrre l’ultimo megawattora che serve, e quell’ultimo megawattora, la sera e d’inverno, lo produce quasi sempre una centrale a gas. Così l’acqua, il sole e il vento, che non costano quasi nulla, vengono pagati come se fossero gas: è l’accoppiamento. La differenza tra quello che costano e quello che incassano non sparisce. In questa seconda parte vediamo chi la incassa e perché le grandi aziende elettriche difendono la regola che la produce. E vediamo come le bollette, con una vera e propria patrimoniale al contrario, abbiano pagato anche la costruzione di una parte degli impianti che oggi incassano quella differenza.
Chi guadagna: la rendita della cascata
Torniamo alla cascata da cui siamo partiti. Il meccanismo che Marx descrive ha un nome preciso, e non l’hanno inventato gli economisti di Bruxelles: si chiama rendita differenziale. La fabbrica ad acqua produce con meno lavoro sociale complessivo delle concorrenti a vapore: non compra carbone, cioè il lavoro dei minatori che l’hanno estratto, e non paga nessuno per alimentare la caldaia. Le sue merci hanno un valore individuale più basso, ma si vendono al prezzo che regola il mercato, quello delle fabbriche a vapore, che copre i loro costi più il profitto medio. La differenza è un sovrapprofitto, e se la cascata appartiene a un proprietario fondiario, il fabbricante gliela paga in affitto: il sovrapprofitto diventa la sua rendita. Nel mercato elettrico il passaggio è ancora più diretto: chi possiede la diga non affitta la cascata, vende l’energia, e la vende al prezzo del gas senza bruciarne un metro cubo. Quella differenza è la rendita, e la pagano tutti quelli che comprano elettricità: le famiglie, ma anche gli altri settori capitalistici che avrebbero bisogno di energia a buon mercato.
È qui che si apre una lotta dentro il capitale. La rendita non nasce da un lavoro in più fatto nella centrale: è plusvalore prodotto altrove, che passa a chi possiede la diga attraverso il prezzo dell’energia. Ogni euro in più che va alla diga è un euro in meno nei profitti dell’acciaieria, della cartiera, della fabbrica di piastrelle. I diversi settori del capitale si contendono così il plusvalore che le altre imprese hanno estratto dai propri lavoratori; e alle famiglie, che l’energia la pagano con il salario, resta il conto.
Marx aggiunge due osservazioni che valgono ancora oggi. La prima è che «se il carbone diventasse più a buon mercato» il sovrapprofitto di chi possiede la cascata diminuirebbe: il guadagno dell’acqua dipende dal prezzo del combustibile degli altri, che è esattamente l’accoppiamento visto nella prima parte. La seconda è che quel sovrapprofitto non nasce da una gestione migliore, ma da «una forza naturale monopolizzabile», a disposizione soltanto di chi controlla «particolari porzioni della terra» (Il Capitale, Libro III, cap. 38). È per questo che diventa rendita.
Nel mercato elettrico il carbone di Marx è il gas, e la cascata è la diga, ma anche il crinale ventoso o il campo fotovoltaico al Sud. Con una differenza. Le dighe e i soffioni geotermici sono forze naturali davvero scarse, e la loro è rendita in senso pieno. Crinali ventosi e campi assolati, invece, non mancano: chi ci ha costruito incassa una rendita solo finché code e permessi tengono fuori i nuovi impianti. È una quasi-rendita, che dura quanto la barriera. E in tutti i casi la rendita non è l’intera differenza tra il costo di un megawattora in più e il prezzo: prima va ripagato l’impianto, con un profitto normale; la rendita è quello che resta dopo. Mettiamo a confronto quanto rende ciascun tipo di impianto. Le dighe di CVA, la società idroelettrica della Regione Valle d’Aosta, nel 2025 hanno reso il 69% del loro valore a bilancio. Secondo un nostro calcolo su impianti tipo, se i prezzi restassero quelli del 2025 (dati GME e Terna), un campo fotovoltaico nuovo che vende a mercato renderebbe il 17-19% l’anno sull’investimento, una centrale geotermica nuova circa il 12%, una centrale a gas nuova senza aiuti pubblici non oltre il 5%. Il numero delle dighe è così alto perché quel capitale è in buona parte già ripagato: quello che incassano non è più profitto, è rendita. Nel 2025, un anno non particolarmente ricco d’acqua, le dighe di CVA hanno venduto l’energia in media a circa 116 euro al megawattora, con costi di esercizio intorno ai 30. Il margine è stato di 235 milioni su 319 di ricavi, quasi tre quarti, e l’utile operativo di 205 milioni, a fronte di impianti iscritti a bilancio per 297 (relazione annuale CVA 2025).
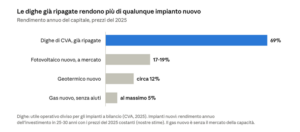
Fonti: CVA, relazione annuale integrata 2025; nostre stime su impianti tipo, con prezzi GME e produzione Terna 2025
C’è però una differenza rispetto all’esempio di Marx. Le grandi dighe italiane non sono proprietà privata ma concessioni pubbliche, e la rendita che per Marx finiva al proprietario della terra resta qui in gran parte al concessionario, grazie a canoni bassi e a proroghe che durano da decenni senza gara. Quanto vale tutto questo? Ai prezzi del 2025, pagare le fonti a basso costo già esistenti in base ai loro costi, invece che al prezzo del gas, sposterebbe dai produttori ai consumatori circa 4 miliardi l’anno; in una crisi come quella del 2022, con l’elettricità all’ingrosso oltre i 300 euro al megawattora, si arriverebbe a 15-20 miliardi.
Questa rendita dura quanto il gas resta l’ultimo della fila. Tutto ciò che ritarda l’ingresso di nuovi impianti e di accumuli allunga le ore regolate dal gas, e con esse la rendita di chi è già dentro. Per il solare e l’eolico vale ancora di più: la loro rendita esiste solo finché la barriera tiene.
Tra gennaio e maggio 2026 in Italia il gas ha fissato il prezzo nel 75% delle ore (dati Ember). Una delle ragioni sono le code. Per allacciare un impianto alla rete bisogna prenotare un posto, e dove prenotarlo costa poco le richieste si accumulano: molte non diventeranno mai impianti, ma intanto occupano la fila. Il decreto contro questa «saturazione virtuale» è arrivato solo a settembre 2026, e intanto a Terna restano in coda 326 GW di richieste per rinnovabili, di cui appena 11 pronti a costruire (dati Terna), mentre due progetti su tre sono fermi in attesa di autorizzazione (Legambiente). Code e ritardi di questo tipo funzionano come una barriera, o quantomeno come un freno: rallentano l’arrivo dei nuovi impianti, allungano le ore in cui il gas fa il prezzo e garantiscono a chi è già dentro i massimi ricavi dalla congiuntura attuale. Sulle spalle di chi paga le bollette.
Gli strumenti per svuotare le code esistono, e il decreto di settembre lo dimostra: si poteva fare prima. L’alibi della burocrazia non regge, perché la burocrazia è lo Stato, e lo Stato non è un arbitro neutrale: è il terreno su cui i diversi settori del capitale si confrontano. Le riforme che si fanno o non si fanno, in anticipo o in ritardo, sono il risultato di quella contesa. Le aziende, va detto, non difendono le code: Elettricità Futura, l’associazione dei grandi gruppi elettrici, chiede dal 2024 di far decadere le prenotazioni inutili. Difendono però, apertamente, il ruolo del gas. «La transizione si deve reggere sul gas», ha detto nel dicembre 2024 l’amministratore delegato di Edison, Nicola Monti, e avere «entrambe le leve da gestire», gas e rinnovabili, è per lui «un fattore di competitività». Nell’ottobre 2025 l’amministratore delegato di A2A, Renato Mazzoncini, ricordava che grazie al mercato della capacità sono in costruzione sei nuove centrali termoelettriche, con una potenza pari a tutto il nucleare spagnolo. E quando a febbraio il governo ha deciso di rimborsare alle centrali a gas il costo della CO₂, abbassando il prezzo dell’elettricità, lo stesso Monti ha protestato perché alcuni impianti rinnovabili che vendono a mercato al Sud «rischiano di non essere più economicamente sostenibili». È un’ammissione, di fatto, che quei guadagni dipendono dal prezzo fissato dal gas. Le stesse aziende, insomma, sono capitaliste quando costruiscono e proprietarie della cascata quando incassano. Lo Stato, in Italia, è anche socio, attraverso il Tesoro in Enel e i Comuni in A2A, di chi incassa. Quello che si vede è a chi è convenuto il ritardo.
Perché alle aziende conviene che il gas faccia il prezzo
I grandi gruppi italiani, da Enel ad A2A, da Edison a Sorgenia, possiedono sia centrali a gas sia impianti rinnovabili. La centrale a gas, presa da sola, guadagna poco su ogni megawattora, ma finché resta in fila tiene alto il prezzo che incassa tutto il resto del portafoglio. Prendiamo un gruppo che produca 20 terawattora da fonti rinnovabili e 10 a gas, con un prezzo medio di 115 euro (quello italiano del 2025): il margine sulle rinnovabili sarà di circa 2,2 miliardi, quello sul gas di circa 0,2. Il gas vale meno di un decimo dei guadagni, eppure è lui a tenere il prezzo a 115. Se le rinnovabili esistenti fossero pagate 60 euro, il loro margine scenderebbe a circa 1,1 miliardi: metà dei profitti cancellata da un cambio di regole, senza che negli impianti cambi nulla.
Torniamo alla sera d’inverno dell’esempio della prima parte: servono 30.000 megawatt e l’ultima centrale a gas fissa il prezzo a 120 euro. Pagati a quel prezzo, quei megawatt costano ai consumatori 3,6 milioni di euro in un’ora, mentre il gas e la CO₂ effettivamente consumati dalle centrali accese valgono circa 1,5 milioni. Gli altri 2,1 milioni servono a remunerare gli impianti: in parte ripagano investimenti reali, ma per le dighe costruite decenni fa con soldi pubblici sono rendita allo stato puro.
Questa rendita ha però un limite interno, che spiega la strategia dei gruppi. Più fotovoltaico si installa, più spesso a mezzogiorno il gas esce dalla fila e il prezzo crolla: a maggio, al Sud e nelle isole, il solare ha incassato appena il 58-60% del prezzo medio (elaborazioni su dati GME), e ogni nuovo pannello abbassa il guadagno di tutti quelli già installati. Ai gruppi conviene allora una quota di gas ben precisa, abbastanza da restare l’ultimo della fila la sera e d’inverno, quando producono le dighe e il vento e la rendita è più alta, ma non di più, perché il gas in sé rende poco. E lo strumento che garantisce questa quota, come vedremo, lo paghiamo noi in bolletta.
Che questa difesa esista non è un’ipotesi, lo dicono i fatti degli ultimi anni.
– Il 2 marzo 2026, nel pieno della crisi del gas, Eurelectric, l’associazione europea delle aziende elettriche di cui fa parte l’italiana Elettricità Futura, ha scritto ai capi di governo per chiedere di non toccare il prezzo marginale. Le famiglie pagavano bollette alle stelle, e i produttori si preoccupavano di difendere la regola che le rendeva tali.
– Nel 2025, quando dentro Confindustria le industrie energivore hanno chiesto di sganciare le rinnovabili dal prezzo del gas (per abbassare i propri costi, non le bollette delle famiglie), Elettricità Futura, presieduta da un dirigente Enel, ha difeso i meccanismi attuali.
– Nel 2022 le associazioni dei produttori eolici e solari hanno definito «inique» le norme sugli extraprofitti, e il TAR ha poi accolto un ricorso contro il tetto ai ricavi delle rinnovabili (art. 15-bis del decreto-legge 4/2022). Appena lo Stato ha provato a toccare la rendita, i produttori sono corsi in tribunale.
– Le concessioni idroelettriche sono state prorogate otto volte dagli anni Ottanta, senza gara e con canoni bassi. Il 68% scade nel 2029, soprattutto quelle di Enel, e a febbraio 2025 il ministro Pichetto Fratin ha proposto di rinnovarle agli attuali gestori.
– Per il 2027 in bolletta si pagheranno 1,85 miliardi l’anno per tenere disponibili 43 GW di centrali, di cui 38 già esistenti e in gran parte a gas (esiti dell’asta Terna). È il cosiddetto mercato della capacità, cioè la garanzia, pagata in bolletta, che la sera ci sia sempre una centrale a gas pronta a fare il prezzo.
Nel frattempo gli stessi gruppi investono nelle rinnovabili: Edison ricava già più di metà del margine operativo da attività rinnovabili e a basse emissioni e punta al 70% entro il 2030 (bilancio Edison 2025). Una parte crescente del nuovo solare ed eolico non vive della rendita del gas: con le aste del GSE i nuovi impianti ottengono un prezzo fisso per vent’anni e, se il mercato paga di più, restituiscono la differenza. È un disaccoppiamento parziale, e procede solo per i nuovi impianti. La rendita vera, quella che i grandi gruppi difendono, resta sulle dighe e sugli impianti già costruiti che vendono a mercato. Ed è per questo che la partita delle concessioni idroelettriche in scadenza nel 2029 vale così tanto. Che i padroni dell’energia lo facciano per calcolo o semplicemente per difendere i propri bilanci, per chi paga la bolletta il risultato non cambia.
Quanto pesa questo disaccoppiamento parziale? Poco, per ora, e per un tempo che nessuno sembra avere fretta di accorciare. Gli impianti che hanno vinto le aste del GSE nel 2025 valgono circa 10 GW, appena il 12% degli 83 GW di rinnovabili già installati: se fossero costruiti tutti nei 36 mesi concessi, e di solito una parte dei progetti si perde per strada, produrrebbero circa un decimo dell’energia rinnovabile italiana. Le dighe, da sole, ne producono un terzo, e la vendono quasi tutta a mercato. Anche nello scenario più favorevole, per i prossimi anni la gran parte delle rinnovabili continuerà a essere pagata al prezzo del gas.
Che il disaccoppiamento proceda così lentamente non è un destino. I tempi li detta il ritmo con cui si costruisce, e quel ritmo dipende dallo Stato: autorizzazioni ferme, una commissione di valutazione a ranghi ridotti, regole sulle aree idonee annullate dai tribunali, un decreto contro le code sulla rete arrivato sei anni dopo quello spagnolo. Non c’è bisogno di attribuire al governo un disegno: c’è un’assenza colposa, che asseconda questa lentezza e prolunga il banchetto che le aziende energetiche fanno con la rendita delle dighe e degli impianti già costruiti. Ogni anno di ritardo è un anno in più di bollette pagate al prezzo del gas.
La patrimoniale al contrario
Esiste poi una patrimoniale al contrario che pesa sulle bollette da vent’anni. Invece di prelevare dai grandi patrimoni per finanziare beni di tutti, preleva da tutti, in proporzione ai consumi e non alla ricchezza, per costruire patrimoni privati. Si chiama Conto Energia ed è l’incentivo con cui è stato costruito il solare tra il 2005 e il 2013 (i cui effetti dureranno fino al 2033, per alcuni impianti anche oltre): per vent’anni il GSE paga una tariffa fissa per ogni kilowattora prodotto e la recupera dalle bollette. L’ha introdotto nel 2005 il governo Berlusconi; l’ha rinnovato nel 2007 il governo Prodi, con Bersani ministro dello Sviluppo economico, poi ancora Berlusconi nel 2010 e nel 2011, e infine il governo Monti nel 2012. Ha smesso di accogliere nuovi impianti nel 2013, quando la spesa ha toccato il tetto di 6,7 miliardi l’anno, ma nel 2025 le bollette hanno pagato ancora 5,7 miliardi per circa 546.000 impianti (dati ARERA). In tutto, dall’inizio a oggi, le bollette hanno versato circa 90 miliardi per costruire impianti che restano privati (nostra stima su dati ARERA e GSE).
La tariffa era fissata in modo da ripagare l’impianto con un utile, e lo ha fatto ampiamente: secondo nostri calcoli, un impianto a terra entrato in funzione nel 2011 si è ripagato in circa sette anni, e il solo incentivo, senza vendere un kilowattora, gli garantiva un rendimento del 7-9% l’anno. Per quasi tutti gli impianti, poi, la tariffa si aggiunge al prezzo di mercato: l’energia si vende a parte, al prezzo fissato dal gas. Di fatto, circa 18 gigawatt di fotovoltaico, il 40% di tutto quello installato oggi in Italia, sono stati pagati dalle bollette. Ma la proprietà degli impianti è rimasta privata, e privata è la rendita: finito l’incentivo, resteranno a chi li possiede, già ripagati, a vendere al prezzo del gas.
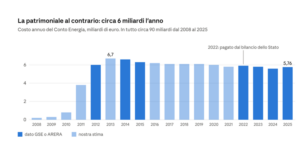
Fonti: GSE, Rapporti attività; ARERA, relazioni 331/2024, 344/2025 e 301/2026; Camera dei deputati. Anni senza dato pubblicato: nostre stime
Fin qui abbiamo visto chi incassa la rendita e come la difende. Ma la rendita non è solo una strategia delle aziende: è scritta nel modo in cui sono fatti gli impianti e nella regola del prezzo. Nella terza parte vediamo perché, e mettiamo l’Italia a confronto con la Francia e la Spagna. Non per caso: nel dibattito pubblico sono i due esempi più citati, la Francia dalla destra di governo per sostenere il ritorno al nucleare, la Spagna dal centrosinistra per sostenere che basterebbero più rinnovabili, e ciascuno ne prende la parte che gli serve. Messe a confronto, invece, aiutano a distinguere che cosa dipende dalla regola, che cosa dalla storia degli impianti e che cosa dai rapporti di forza che decidono a chi va la rendita.
29/10/2026 https://www.lordinenuovo.it/


Lascia un Commento
Vuoi partecipare alla discussione?Sentitevi liberi di contribuire!