Raffinerie, il mediterraneo sequestrato e il silenzio dell’Italia
di Margherita Furlan
Aramco compra gasolio nel Mediterraneo dopo gli attacchi alle sue raffinerie. In quella stessa finestra di mercato si forma il prezzo che paghiamo alla pompa. L’Italia ci arriva senza impianti e senza bandiera
La fila di Aramco
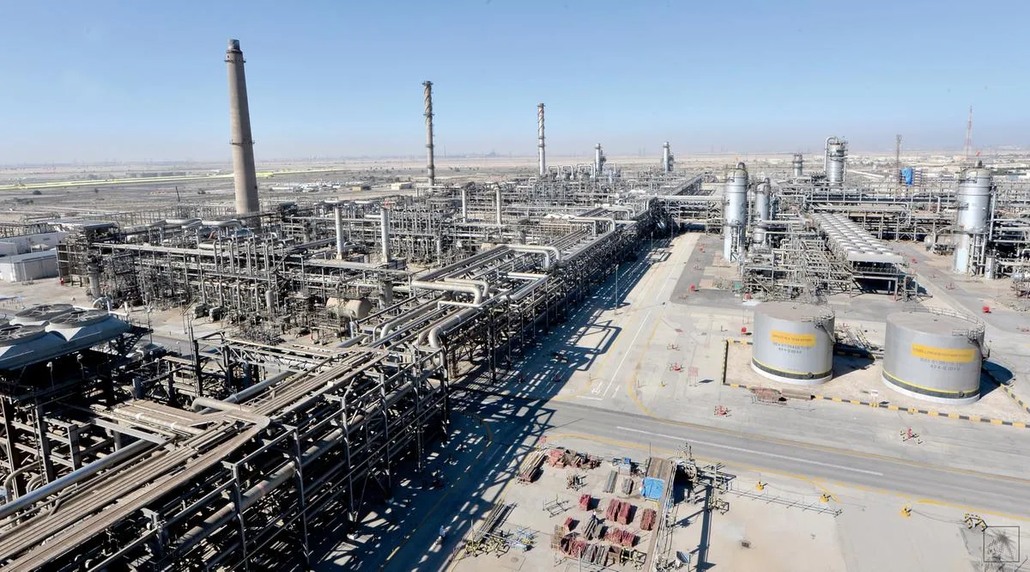
Da alcune settimane Saudi Aramco presenta offerte d’acquisto nella finestra di contrattazione gestita da Platts per carichi di gasolio nel Mediterraneo. Secondo gli intermediari che seguono quella piattaforma, la società statale saudita cerca migliaia di tonnellate di prodotto raffinato; altri operatori riferiscono che sta sondando anche il mercato della benzina in Europa. L’azienda ha rifiutato di commentare.[1]
Conviene soffermarsi su cosa significhi. Aramco estrae, raffina e vende: è strutturalmente venditrice di distillati, non compratrice. Nel luglio 2025 l’Arabia Saudita aveva toccato il massimo storico delle esportazioni di gasolio, con una media mensile di 611mila barili al giorno, e Aramco si presentava come fornitore quasi solitario nelle finestre di valutazione del Nord Europa e del Mediterraneo, spesso a prezzi inferiori a quelli degli altri.[2] Quattordici mesi dopo si mette in fila dall’altra parte del banco.
Il motivo non è un capriccio commerciale, sono gli impianti. Gli Houthi hanno rivendicato l’attacco alla raffineria di Yanbu, sul Mar Rosso, e nel corso dell’estate hanno colpito ripetutamente il centro di trattamento di Jazan, più a sud. Poi, il 10 settembre, droni partiti dall’Iraq hanno incendiato le stazioni di pompaggio dell’oleodotto Est-Ovest nelle aree di Riad e Medina: il ministero dell’Energia saudita ha confermato l’attacco e la chiusura «precauzionale» della conduttura, mentre le immagini satellitari mostravano il pennacchio di fumo sopra la linea e i danni estesi a una stazione vicino ad Al Mesba’ah.
Quella conduttura non è un’infrastruttura qualunque. Con lo Stretto di Hormuz sostanzialmente sbarrato dallo scoppio della guerra tra Stati Uniti, Israele e Iran nel febbraio 2026, l’oleodotto Est-Ovest è diventato la via di fuga del petrolio saudita: milleduecento chilometri dai giacimenti orientali al porto di Yanbu, con circa cinque milioni di barili al giorno dirottati su quella direttrice. Lo aveva detto l’amministratore delegato di Aramco, Amin Nasser: nel contenere la crisi di approvvigionamento il tubo aveva pesato più del rilascio delle riserve strategiche.[3] Gli attacchi dell’aprile precedente avevano già sottratto al regno circa 600mila barili al giorno di capacità produttiva. Ad agosto l’estrazione saudita era scesa a 6,24 milioni di barili quotidiani, un livello che nessuno si aspettava di vedere dal principale produttore dell’OPEC.[4]
Nel frattempo si chiudeva anche l’altra uscita. Gli Houthi hanno proclamato a luglio un blocco marittimo contro le navi saudite, hanno preso il porto yemenita di Mokha e si sono avvicinati alle isole Hanish, cioè alla soglia di Bab el-Mandeb; il traffico attraverso quello stretto è calato di circa il sessanta per cento. Hormuz da una parte, Bab el-Mandeb dall’altra, l’oleodotto in mezzo è fermo: il regno che ha costruito la propria centralità mondiale sulla capacità di consegnare greggio ovunque si è ritrovato con tre porte socchiuse e un ordine d’acquisto da firmare nel Mediterraneo.
Il resto è politica. Nei giorni dell’avanzata su Mokha il principe ereditario Mohammed bin Salman avrebbe telefonato due volte a Donald Trump per chiedere raid contro il movimento yemenita, secondo funzionari statunitensi citati dalla stampa americana.[5] Riad, per ora, ha evitato la rappresaglia diretta contro l’Iraq e Baghdad ha condannato l’attacco e apprezzato la scelta di non reagire.[6] Il petroliere più potente del pianeta ha scoperto che la sua potenza dipendeva da cose fragili: una stazione di pompaggio, una colonna di distillazione, una rotta.
Il bersaglio non è più il pozzo
C’è una regolarità, in questi mesi, che i comunicati non dicono e le mappe sì. Nessuno bombarda i giacimenti. Si colpiscono le stazioni di pompaggio, le raffinerie, i terminali, i tubi. Il giacimento è profondo, disperso, difficile da distruggere e costoso da presidiare; l’impianto che trasforma il greggio in qualcosa di utilizzabile è invece un oggetto concentrato, visibile dal satellite, vulnerabile a un drone che costa quanto un’utilitaria. La stessa grammatica si legge sul fronte opposto dell’Eurasia, dove da due anni le raffinerie russe sono bersaglio sistematico dei droni ucraini, con fermate di impianti e contrazioni della produzione di carburante. Non è una coincidenza tecnica: è una dottrina che si è diffusa perché funziona.
Clausewitz aveva chiamato centro di gravità il punto da cui dipende la coesione dell’intera forza avversaria, quello contro cui vanno concentrate tutte le energie.[7] Per un secolo si è creduto che nel settore energetico quel centro fosse la risorsa: chi possiede il sottosuolo comanda. La stagione che stiamo attraversando dice il contrario. Il centro di gravità è la catena di trasformazione e di trasporto e chi la colpisce ottiene con mezzi minuscoli effetti che nessun esercito convenzionale potrebbe produrre a quel costo. Un movimento armato yemenita, senza marina né aviazione, ha ridotto le esportazioni del primo produttore mondiale e ne ha fatto un compratore di gasolio sul mercato libero.
Ne discendono due conseguenze che riguardano direttamente l’Europa. La prima è che il vantaggio difensivo è scomparso: proteggere una rete di impianti e di condutture costa incomparabilmente più che attaccarla e nessuna quantità di navi in scorta può cambiare questa aritmetica. La seconda è che la sicurezza energetica ha smesso di essere un problema di contratti di fornitura per diventare un problema d’infrastrutture fisiche. Si può avere il barile e non avere il litro. Si può avere il litro e non avere il modo di farlo arrivare. Chi ha smontato pezzi della propria capacità di trasformazione pensando che il mercato avrebbe sempre provveduto ha fatto una scommessa sulla stabilità permanente delle rotte altrui. Quella scommessa, nell’anno in cui il re del greggio si mette in fila per comprare carburante, si sta rivelando per quello che era.
Il prezzo non nasce alla pompa
Qui il ragionamento smette di essere mediorientale e diventa italiano perché il collegamento fra Yanbu e il distributore sotto casa non è una metafora, ma un meccanismo documentato e pubblico.
Il prezzo industriale dei carburanti in Italia, cioè quel che resta una volta tolte accisa e imposta sul valore aggiunto, non segue il costo di produzione delle raffinerie nazionali. Segue la quotazione internazionale dei prodotti raffinati nel bacino mediterraneo, il cosiddetto Platts CIF Med, rilevato dall’agenzia che pubblica le valutazioni giornaliere sulla base delle contrattazioni fisiche. Lo scrive senza giri di parole l’associazione delle aziende petrolifere italiane nella propria nota metodologica sui prezzi: la materia prima del prezzo alla pompa è la quotazione Platts, e il margine lordo è la differenza fra il prezzo di vendita al netto delle tasse e quel valore. Lo ripete la stessa associazione quando deve spiegare perché il greggio scende e i carburanti no: il riferimento non è il Brent, sono le valutazioni dei raffinati.[8]
Vale la pena fermarsi su cosa sia quella finestra. Non è una borsa regolamentata con un’autorità di vigilanza pubblica: è un processo di valutazione gestito da una società privata di informazione sui mercati, alimentato dalle offerte che gli operatori presentano in un intervallo di tempo definito. L’Autorità garante della concorrenza e del mercato, in un’indagine del 2023 sui prezzi dei carburanti, ha osservato che i riferimenti internazionali dei prodotti petroliferi, Platts compreso, sono esposti a rischi di opacità, e lo ha argomentato richiamando da un lato procedimenti per sospette manipolazioni conclusi in giurisdizioni extraeuropee, dall’altro l’adozione di apposite linee guida da parte delle autorità internazionali di regolamentazione.[9] È un’istituzione italiana che dice, in punta di diritto, che il termometro del nostro prezzo alla pompa non è un oggetto neutro.
In quella finestra, da alcune settimane, compra Saudi Aramco.
Il risultato lo hanno letto tutti sui cartelloni. Il 16 settembre 2026 il gasolio in modalità self service ha toccato il massimo storico italiano a 2,246 euro al litro, quasi due centesimi sopra il precedente primato del 17 marzo 2022, con 2,326 euro sulla rete autostradale e la quotazione all’ingrosso oltre i milleduecento euro per mille litri; il giorno seguente il servito viaggiava a 2,376.[10] Senza il taglio dell’accisa il prezzo medio nazionale sarebbe stato di 2,416 euro.[11]
Nessuno impone a Roma cosa pagare. Semplicemente, il quadro dentro cui quel prezzo si forma è stato costruito da altri, si aggiorna ogni giorno in una finestra di mercato dove lo Stato italiano non siede, e il nostro margine di azione si è ridotto a decidere se restituire ai cittadini qualche centesimo di accisa. Non è dipendenza dal barile: è dipendenza dalla struttura.
Il mercato si era già ristretto
C’è un antefatto che rende il gesto di Aramco molto più pesante di quanto appaia e che riguarda l’Europa da vicino: la riserva di gasolio del Mediterraneo si era assottigliata per decisione politica mesi prima che i droni arrivassero su Yanbu.
Fino al 2022 circa il quaranta per cento del gasolio importato dall’Unione europea veniva dalla Russia. L’embargo ha chiuso quel canale ma non ha ridotto la domanda: l’ha deviata. Si è aperta così la scappatoia della raffinazione, il cosiddetto refining loophole, per cui India, Turchia e in parte Cina compravano greggio russo a prezzi scontati proprio grazie alle sanzioni occidentali, lo lavoravano nei propri impianti e rivendevano all’Europa prodotti formalmente non russi, perché la nazionalità di un carburante, nel diritto commerciale, è quella del Paese in cui avviene la trasformazione, non quella del pozzo. Non era un traffico clandestino: era legale, pubblico e quantificato. Nel giugno 2025 l’Europa ha ricevuto 124mila barili al giorno di gasolio dall’India e 94mila dalla Turchia, pari rispettivamente al sette e al cinque per cento delle importazioni totali; secondo le stime di Kpler, che includono anche il carburante per aerei, l’India, fino a pochi anni prima inesistente come esportatore verso il nostro continente, ha coperto nel 2024 il sedici per cento dell’import europeo, in un anno in cui il greggio russo rappresentava il trentotto per cento degli acquisti indiani.[12]
Per tre anni, insomma, l’Europa ha continuato a bruciare molecole di origine russa passate per Jamnagar o per İzmir, dichiarando di non comprare più dalla Russia. Poi, nel luglio 2025, il diciottesimo pacchetto di sanzioni ha chiuso anche quella porta: dal 21 gennaio 2026 è vietato importare nell’Unione prodotti petroliferi ottenuti in Paesi terzi a partire da greggio di origine russa, con esenzione per alcuni partner e per i Paesi esportatori netti di greggio.[13] La misura ha due caratteristiche che meritano di essere dette. La prima è che nessuna analisi di laboratorio può stabilire l’origine di una molecola dopo la raffinazione, tanto più che si lavorano miscele di greggi diversi: l’applicazione dipende quindi da autocertificazioni e da tracciamenti documentali, e già al momento dell’annuncio gli operatori prevedevano un carosello di trasbordi destinato a confondere le carte. La seconda è che quel divieto ha ristretto l’offerta disponibile nel bacino mediterraneo in un momento in cui l’Europa non aveva ricostruito un grammo della capacità di raffinazione che aveva dismesso.
Ora si guardi la sequenza per intero, perché è la cosa più istruttiva di tutta questa vicenda. Il 21 gennaio 2026 l’Unione europea restringe per via normativa il proprio accesso al gasolio. A febbraio la guerra tra Stati Uniti, Israele e Iran sbarra lo Stretto di Hormuz. Durante l’estate gli attacchi degli Houthi mettono fuori uso a intermittenza gli impianti sauditi sul Mar Rosso. Il 10 settembre saltano le stazioni di pompaggio dell’oleodotto Est-Ovest. E in quel bacino ristretto, dove l’Europa deve comprare per forza, entra come acquirente anche il maggiore produttore mondiale. Nessuno di questi eventi, preso da solo, era imprevedibile; il loro sovrapporsi era un rischio di sistema che qualcuno avrebbe dovuto valutare prima di firmare i provvedimenti e prima di autorizzare le conversioni di impianti. Il differenziale fra il prezzo del gasolio e quello del greggio, che è la misura esatta della scarsità di capacità di raffinazione, aveva già superato i ventisei dollari al barile nell’estate 2025, il massimo dal febbraio 2024. Era un segnale, ed era leggibile da chiunque.
Va detto con chiarezza quel che l’Unione ha deciso senza dotarsi degli strumenti per reggerne le conseguenze non lo pagano le cancellerie, bensì chi mette il gasolio nel furgone alle sei del mattino.
La deindustrializzazione ha un indirizzo
A questo punto la domanda giusta non è perché il gasolio costi tanto, ma perché l’Italia sia arrivata a questo appuntamento in queste condizioni. E la risposta ha una data d’inizio, una sequenza e dei documenti.
Fra il 2000 e il 2024 il Paese ha perso il 12,7 per cento della propria capacità di raffinazione.[14] Non è stata un’emorragia improvvisa: è stata una successione di decisioni aziendali, ciascuna ragionevole dal punto di vista di chi la prendeva, che sommate hanno prodotto un risultato che nessuno ha mai deliberato in Parlamento.
La raffineria di Cremona della Tamoil ha chiuso nel 2011 ed è stata convertita in deposito: l’amministratore delegato della società lo raccontò ai deputati della Commissione Attività produttive, spiegando che un impianto nella pianura padana, senza sbocco al mare, non riusciva più a collocare l’eccesso di olio combustibile e di benzina.[15] La Raffineria di Roma, a Pantano di Grano, comunicò nel giugno 2012 l’intenzione di trasformare, a decorrere dal 30 settembre di quell’anno, lo stabilimento di lavorazione e stoccaggio in mero deposito di oli minerali: la dismissione dell’attività di raffinazione è scritta negli atti autorizzativi.[16] La IES di Mantova, comprata quattro anni prima dal gruppo ungherese MOL, annunciò nell’ottobre 2013 la trasformazione graduale in deposito a partire dal gennaio successivo, con 350 esuberi su 390 dipendenti. Nel frattempo Eni fermava per sei mesi Porto Marghera e metteva in cassa integrazione a zero ore cinquecento persone a Gela.
Il Parlamento lo sapeva. Nel 2012 la Camera svolse una indagine conoscitiva specifica sulla crisi della raffinazione, con audizioni di aziende e sindacati, e il documento conclusivo registrava il rischio di chiusura di almeno quattro o cinque siti e la necessità di interventi a tutela del settore.[17] Gli interventi non sono arrivati. È arrivata, invece, una narrazione più comoda.
Perché la seconda ondata è stata raccontata in tutt’altro modo. Porto Marghera è diventata bioraffineria nel 2014, Gela nel 2019, Livorno è in conversione con completamento previsto fra la fine del 2026 e l’inizio del 2027. Ogni annuncio è stato presentato come transizione ecologica e sul piano delle emissioni ha una sua logica difendibile. Sul piano della sicurezza degli approvvigionamenti, però, i numeri raccontano un’altra storia, perché le scale non sono paragonabili: Livorno, che sta completando il passaggio alla bioraffinazione, trattava quattro milioni di tonnellate di greggio l’anno e nessun impianto a scarti e oli vegetali lavora volumi simili. Un litro di gasolio idrogenato da scarti alimentari non è un litro di gasolio fossile in meno da importare: è un’altra filiera, con materie prime diverse, volumi diversi e limiti propri. La colonna di distillazione che smetti di far girare non torna.
Pasolini aveva coniato, per descrivere l’Italia che si trasformava sotto i suoi occhi, la formula dello «sviluppo senza progresso»: un Paese che si modernizza nelle forme e si impoverisce nella sostanza, perché il criterio della trasformazione non è il bene comune ma la convenienza di chi la guida.[18] Non è un’analogia forzata. La dismissione della raffinazione italiana è stata razionale per ogni singolo azionista e distruttiva per l’interesse nazionale e nessuno, in vent’anni, si è preso la responsabilità politica di dire che quelle due razionalità non coincidevano.
Oggi restano poco più di dieci impianti attivi, di cui tre convertiti o in conversione alla bioraffinazione. È il patrimonio con cui l’Italia si presenta al mercato in cui, da alcune settimane, compra anche Saudi Aramco.
Il cambio di bandiera
Gli impianti sopravvissuti hanno cambiato proprietario, e la geografia di quei passaggi dice più di qualsiasi dichiarazione programmatica.
La ISAB di Priolo Gargallo, il complesso di raffinazione più grande del Paese, è passata in dieci anni dalla genovese Erg alla russa Lukoil, da questa al fondo cipriota G.O.I. Energy nel 2023, sotto la pressione delle sanzioni e con accordi decennali di fornitura e di ritiro affidati alla società di intermediazione Trafigura, e infine, nella primavera del 2026, a un gruppo italiano. È la vicenda più istruttiva dell’intero dossier e merita un capitolo a sé.
Sarroch, in Sardegna, è la seconda gamba del sistema: trecentomila barili al giorno, oltre un quinto dei carburanti italiani, in gran parte gasolio, cioè esattamente il prodotto di cui l’Europa non è autosufficiente. Era la Saras della famiglia Moratti; dal 2024 è di Vitol, il maggiore operatore mondiale indipendente nel commercio di petrolio. Augusta, centosettantamila barili al giorno, è della algerina Sonatrach, che l’ha rilevata nel 2018 da Esso Italia. Milazzo è per metà kuwaitiana, joint venture paritaria fra Eni e Kuwait Petroleum. Già nel febbraio 2024, facendo i conti con l’ingresso di Vitol in Saras, Il Sole 24 Ore osservava che circa metà della capacità di raffinazione italiana passava sotto controllo straniero.[19]
Poi è arrivato il passaggio più grande, e quasi nessuno se n’è accorto. Nel settembre 2025 la famiglia Brachetti Peretti ha firmato l’accordo vincolante per cedere il 99,82 per cento di Italiana Petroli, il gruppo Api, alla SOCAR, la compagnia petrolifera di Stato dell’Azerbaigian. Nel pacchetto, valutato attorno ai tre miliardi di euro, ci sono la raffineria di Falconara Marittima, quella di Trecate e oltre quattromilacinquecento stazioni di servizio a marchio IP. Il perfezionamento è arrivato nella primavera del 2026, dopo le autorizzazioni in materia di concorrenza, sovvenzioni estere e poteri speciali dello Stato. Non è più solo la raffinazione: è la rete capillare attraverso cui gli italiani fanno il pieno.
Sia chiaro cosa si sta dicendo e cosa no. Non c’è nulla di illegittimo in queste operazioni e nulla da eccepire sui compratori: un trader olandese, un fondo cipriota, una compagnia di Stato algerina e una azera hanno fatto quello che è nel loro mandato, cioè comprare beni che rendono. Il punto è l’altro lato del tavolo. Una raffineria per un operatore di mercato è un margine fra il costo del greggio e il valore dei prodotti e se quel margine si assottiglia la si spegne; per uno Stato è la differenza tra avere il petrolio e il carburante. Sono due criteri diversi e l’Italia ha lasciato che prevalesse il primo senza mai dichiarare di averlo scelto. La normativa sui poteri speciali è stata applicata come procedura di controllo su singole operazioni, non come strumento di una politica industriale: ha accompagnato i passaggi di proprietà, non li ha orientati.
È un mutamento reale dei rapporti di potere travestito da ordinaria amministrazione. La cessione dell’apparato di raffinazione italiano ne è un caso quasi scolastico. Nessun voto parlamentare ha mai stabilito che il Paese rinunciasse al controllo della propria capacità di trasformazione. È accaduto in quindici anni, un atto societario alla volta, e ogni singolo atto era legittimo.
Priolo, quattro proprietari in dieci anni
Se si vuole capire che cosa accade a un’infrastruttura strategica quando la si affida integralmente al mercato dei capitali conviene guardare da vicino Priolo Gargallo, provincia di Siracusa: le due raffinerie riunite sotto la sigla ISAB valgono circa un quinto della capacità di raffinazione nazionale, coprono una quota consistente della domanda elettrica siciliana, occupano attorno a mille persone in via diretta e ne sostengono diverse migliaia nell’indotto. Non è uno stabilimento, è un pezzo dell’ossatura del Paese.
La sequenza dei proprietari, in poco più di dieci anni, è questa: il gruppo genovese Erg esce dalla raffinazione, l’impianto passa alla russa Lukoil attraverso la controllata Litasco e nel 2023, quando le sanzioni rendono impossibile sia importare greggio russo che ottenere credito bancario per comprarne altrove, viene ceduto al fondo cipriota G.O.I. Energy. La cessione, secondo il Financial Times, fu agevolata dal gruppo di intermediazione Trafigura e da un investitore privato, e fu approvata dal governo italiano con l’esercizio dei poteri speciali; i dettagli delle condizioni imposte non sono stati resi pubblici. Lo Stato, in altre parole, ha scelto e autorizzato il compratore, e lo ha fatto in forza di un decreto legge concepito proprio per proteggere l’impianto durante l’uscita dei russi.
L’assetto era questo: la proprietà al fondo, il capitale circolante a Trafigura, che avrebbe fornito il greggio e ritirato i prodotti raffinati per dieci anni. Poi è arrivato il conto. Nel gennaio 2025 la società apre una procedura di composizione negoziata della crisi per gestire tensioni finanziarie; secondo il Financial Times l’azionista di controllo indiretto avrebbe cercato di usare quella procedura per rinegoziare o risolvere il contratto decennale con il trader, giudicato penalizzante per l’impianto, e l’esistenza di quel vincolo avrebbe ostacolato le trattative con possibili acquirenti. Nell’autunno 2025 emerge in sede giudiziaria che il prezzo di acquisto non sarebbe stato integralmente saldato al venditore russo, con un debito indicato fra i 150 e i 190 milioni di euro, e il tribunale apre alla possibilità di pignoramento delle quote. Nel febbraio 2026 la procedura di crisi si chiude con esito positivo; nella primavera il fondo firma la cessione a un gruppo italiano, con un’operazione articolata in due fasi, la prima relativa al 51 per cento. Il via libera dell’Autorità garante della concorrenza è arrivato; il vaglio dei poteri speciali, mentre scriviamo, è ancora davanti al governo, e i sindacati territoriali chiedono di essere coinvolti in quel passaggio.
Bilancio di dieci anni: quattro assetti proprietari, due procedure straordinarie, un contenzioso internazionale, perdite per centinaia di milioni nel 2023 e nel 2024 e un ritorno all’utile nel 2025 grazie a condizioni di mercato favorevoli. I lavoratori hanno attraversato l’intero percorso senza mai sapere chi fosse davvero il loro datore di lavoro l’anno successivo, e il sindacato, al primo tavolo con la nuova proprietà, ha dovuto porre come condizioni non negoziabili cose che in un Paese con una politica industriale sarebbero ovvie: salvaguardia dei livelli occupazionali, tutela dell’indotto, un cronoprogramma certo d’investimenti a partire dalla manutenzione di un impianto che tratta idrocarburi in un sito di interesse nazionale per le bonifiche.
David Harvey ha chiamato accumulazione per spoliazione quel meccanismo per cui il capitale, quando il profitto ordinario si comprime, torna a guadagnare non producendo di più ma appropriandosi di beni già esistenti, spesso pubblici o socialmente costruiti, e rimettendoli in circolo come attività finanziarie. La vicenda di Priolo non è la sua illustrazione perfetta, e sarebbe scorretto presentarla come tale: qui il rischio industriale c’è stato davvero e le perdite pure. Ma il nucleo del ragionamento tiene. Un impianto che vale un quinto della capacità nazionale è stato trattato per un decennio come una partecipazione da acquistare, da rifinanziare e da rivendere, mentre la sua funzione, per il Paese, era un’altra: garantire che ci fosse carburante. Quando il criterio finanziario e quello della sicurezza divergono, non è il primo a cedere.
Il ritorno dell’impianto sotto controllo italiano è una buona notizia e va detto. Ma è avvenuto per iniziativa di un gruppo privato al termine di una crisi, non per effetto di una strategia nazionale ed è ancora una volta lo Stato a doversi limitare a dire sì o no a un’operazione decisa da altri. Il golden power è solo un semaforo: regola il traffico, non decide dove si va.
Il fornitore diventa concorrente
L’Italia è un Paese che produce gasolio. Secondo i dati del ministero dell’Ambiente e della Sicurezza energetica relativi al 2025, il fabbisogno nazionale di gasolio si aggira sui 23,3 milioni di tonnellate e la produzione delle raffinerie italiane sfiora i 25 milioni: siamo esportatori netti, con circa 7,9 milioni di tonnellate vendute all’estero contro 5,2 importate. Chi racconta un Paese incapace di raffinare dice una cosa falsa.
E allora perché il prezzo alla pompa tocca il massimo storico proprio mentre a migliaia di chilometri saltano le stazioni di pompaggio saudite? Perché l’esposizione italiana non è fisica, è di posizione. Due numeri lo spiegano meglio di un saggio. Il 60 per cento del gasolio che importiamo proviene dall’area del Golfo, e il 47 per cento arriva dalla sola Arabia Saudita. Il nostro primo fornitore di gasolio è esattamente il soggetto che da alcune settimane presenta offerte d’acquisto nella finestra mediterranea dove si forma il nostro prezzo industriale. Non ha smesso di venderci: ha cominciato a comprare dove compriamo noi. Il fornitore è diventato concorrente, e ci è arrivato nel giro di un trimestre, senza che nessuno decidesse nulla.
Immanuel Wallerstein descriveva l’economia mondiale come un sistema unico articolato in centro, periferia e semiperiferia, dove la posizione di ciascuno non dipende dalla ricchezza assoluta ma dal punto che occupa nella divisione del lavoro e nella catena del valore.[20] L’Italia energetica sta esattamente lì, nel mezzo: trasforma molto, decide poco, non controlla né la risorsa a monte né le regole di formazione del prezzo a valle. È una posizione che funziona benissimo quando il sistema è stabile e diventa una trappola nel momento in cui qualcuno, in Yemen o in Iraq, scopre che una stazione di pompaggio si buca con un drone.
L’accisa come anestetico
Lo Stato italiano f l’unica cosa che gli è rimasta da fare, e la fa in entrambe le direzioni nello stesso anno.
Il primo movimento è strutturale. Il decreto legislativo 43 del 2025 avvia il riavvicinamento graduale fra l’accisa sulla benzina e quella sul gasolio, e il decreto ministeriale del 14 maggio 2025 lo mette in pratica: un centesimo e mezzo in meno al litro sulla benzina, un centesimo e mezzo in più sul gasolio.[21] Poi la legge di bilancio per il 2026 accelera bruscamente: dal primo gennaio le due aliquote sono parificate a 672,90 euro per mille litri, il che significa 4,05 centesimi in meno sulla benzina e 4,05 in più sul gasolio, senza gradualità, con la motivazione esplicita di superare un sussidio ambientalmente dannoso censito nel catalogo del ministero dell’Ambiente.[22] La logica ambientale è comprensibile. L’effetto sociale, in un Paese dove il gasolio muove l’autotrasporto, l’agricoltura e la quota maggioritaria del parco veicoli, è una tassa che colpisce chi lavora. E c’è un precedente che nessuno ha chiarito: dopo il riequilibrio del maggio 2025 il rincaro sul gasolio si è trasferito ai prezzi quasi integralmente, mentre lo sconto sulla benzina, almeno sulla rete autostradale, si è visto in misura ridicola, tanto che un’associazione di consumatori ha depositato un esposto all’Antitrust.[23] La partita di giro, sulla carta a somma zero, è diventata un aumento netto per il cittadino.
Il secondo movimento è d’emergenza, e va nella direzione opposta. Da quando il prezzo internazionale del gasolio ha cominciato a correre, il governo taglia la stessa accisa che ha appena aumentato: l’aliquota viene ridotta in via temporanea a 532,90 euro per mille litri, cioè quattordici centesimi al litro, più tre centesimi di minore imposta sul valore aggiunto, per uno sconto complessivo di diciassette centesimi.[24] E lo fa per periodi brevissimi, rinnovati di decreto in decreto: dal 28 luglio al 6 agosto, dal 27 agosto al 5 settembre, poi fino al 10, poi fino al 17 con una copertura di circa 85 milioni di euro, poi con uno sconto dimezzato e infine ridotto a poco più di sei centesimi. Sedici proroghe, circa due miliardi di euro in sette mesi, e un prezzo che nel frattempo ha toccato comunque il massimo storico.
Messi in fila, i due movimenti raccontano meglio di qualunque analisi lo stato della politica energetica italiana. A gennaio lo Stato alza l’accisa sul gasolio di quattro centesimi per ragioni ambientali; da luglio la taglia di quattordici per ragioni sociali; a settembre torna a ridurre lo sconto perché non ci sono più coperture. È l’unica leva rimasta a un Paese che ha perso il controllo di tutto il resto della catena, e viene azionata avanti e indietro come il volante di un’automobile che ha i freni altrove. Ogni proroga dura una settimana o dieci giorni, esattamente la durata dell’attenzione mediatica che la accompagna.
Due miliardi sono una cifra seria. Sono circa quanto il Paese avrebbe speso per costituire una riserva strategica di prodotti finiti di dimensioni significative, o per finanziare la quota pubblica di un piano di ammodernamento della capacità di raffinazione residua. Sono stati spesi, invece, per ridurre di qualche centesimo e per qualche giorno un prezzo che si forma in una finestra di contrattazione privata nel Mediterraneo, dove nel frattempo è entrata a comprare Saudi Aramco. Un Paese senza controllo sulla catena può soltanto anestetizzare il dolore, mai curarlo.
Riprendersi la catena: i tre anelli
Mattei non aveva pozzi. Aveva capito che il potere non stava nel giacimento ma nella catena che porta il greggio dal sottosuolo al serbatoio e che quella catena si poteva costruire anche partendo da un Paese sconfitto e privo di risorse. A Tunisi, il 10 giugno 1960, nel giorno in cui firmava con il governo tunisino l’intesa per costruire una raffineria, spiegò che quelle intese nulla avevano a che vedere con «il modello obsoleto del capitalismo coloniale del XIX secolo», perché prevedevano compartecipazione finanziaria e cogestione fra Paesi produttori e Paesi consumatori, in condizioni di eguaglianza.[25] Negli appunti preparati per quel viaggio, rimasti inutilizzati e conservati nell’archivio storico dell’Eni, la formulazione era ancora più tagliente: la condizione coloniale, annotava, esiste quando il gioco della domanda e dell’offerta di una materia prima vitale è «alterato da una potenza egemonica: anche privata, di monopolio o di oligopolio», e nel settore petrolifero quella potenza aveva un nome, il cartello.[26] Sessantasei anni dopo, l’incontro fra domanda e offerta del nostro gasolio si decide in una finestra di contrattazione privata che l’Autorità garante della concorrenza definisce esposta a rischi di opacità. La definizione di Mattei non è invecchiata: si è solo spostata di soggetto.
Che cosa vuol dire, in concreto, riprendersi la catena nel 2026? Tre anelli, e per ciascuno una cosa che si può firmare.
La raffinazione. Dichiarare gli impianti infrastrutture strategiche a tutti gli effetti, sottoporne ogni passaggio di proprietà e ogni riconversione a un vaglio che non sia solo di legittimità ma di merito, e vincolare le conversioni a bioraffineria a un piano nazionale che stabilisca prima quanta capacità fossile il Paese deve conservare e per quanti anni. Non si tratta di fermare la transizione: il punto è smettere di affidarne il calendario ai margini industriali di operatori privati esteri. Sul fronte delle scorte l’architettura esiste già e va usata: il decreto legislativo 249 del 2012, che recepisce la direttiva europea sull’obbligo di mantenere una riserva minima, ha istituito l’Organismo centrale di stoccaggio italiano, le cui funzioni sono affidate ad Acquirente Unico sotto vigilanza ministeriale, e ha stabilito che le scorte specifiche siano di proprietà pubblica e conservate sul territorio nazionale.[27] Il punto è la composizione: in una crisi come quella di questo settembre a mancare non è il barile, è il litro raffinato. Servono scorte di prodotti finiti, in quantità dichiarate e verificabili.
La logistica. Abbiamo i rigassificatori, il terminale di Trieste con l’oleodotto transalpino che rifornisce anche Austria, Germania e Repubblica Ceca, il gasdotto adriatico che porta in Puglia il gas del Caspio, le condutture dall’Algeria e dalla Libia. Quello che manca non è l’infrastruttura, è la regia: un soggetto pubblico che tratti direttamente con i produttori, come faceva l’Eni delle origini, invece di comprare da intermediari che lucrano sulla differenza. Il Piano Mattei del governo ha preso il nome; il metodo era un altro, e consisteva in contratti diretti, condizioni migliori per il Paese produttore e controllo italiano dell’infrastruttura di trasporto.
La rotta. Il 17 settembre, al forum Risorsa Mare della Spezia, il ministro della Difesa ha annunciato di avere deciso con il capo di Stato maggiore di attivare la Marina per garantire il transito delle navi di interesse nazionale attraverso Bab el-Mandeb, aggiungendo di non voler aspettare che sia la missione europea Aspides a stabilire se le navi possano passare. L’Italia è il primo contributore navale di quella missione, e questo rende la frase più interessante di quanto sembri: non è un atto di forza verso lo Yemen, è la constatazione che la cornice europea non decide. Una scorta, però, è una toppa. Una rotta si tiene aperta prima di tutto con la diplomazia: con l’Egitto, che vive di Suez ed è il primo interessato alla riapertura del traffico, con i Paesi rivieraschi del Mar Rosso e del Golfo, e con chi controlla militarmente la costa yemenita, perché la storia dei passaggi obbligati insegna che si negoziano prima di essere scortati. È la lezione mediterranea di Moro, che cercò nel dialogo con il mondo arabo una posizione autonoma per l’Italia, e di Craxi, che a Sigonella dimostrò che rivendicare la giurisdizione nazionale di fronte all’alleato non significa uscire dall’alleanza.
Chi esegue e chi decide
I fatti di questi giorni, non le opinioni, dicono dove siamo. Dal 31 luglio 2026 l’Italia guida la missione di sorveglianza aerea della NATO nei cieli baltici, con quattro Eurofighter e un centinaio di uomini a Šiauliai: primo decollo su allarme il 3 agosto, drone non identificato abbattuto il 15 settembre dopo essere entrato dalla Bielorussia. Il 17 settembre la Marina viene attivata per Bab el-Mandeb. Sul fronte finanziario, il Paese ha chiesto accesso ai prestiti europei del programma per l’industria della difesa, con una dotazione indicativa di 14,9 miliardi notificata dalla Commissione, da restituire in quarantacinque anni. Alla pompa, il gasolio sta a 2,25 euro al litro.
È un profilo riconoscibile: un Paese che presidia i cieli di altri, scorta le proprie navi in un mare che non controlla, s’indebita per armamenti decisi altrove e resta fuori dai tavoli dove si tratta di ciò che paga. Ma questo profilo non è un destino, è una serie di scelte, e chi lo definisce inevitabile sta spacciando per realismo una scelta. L’Italia una politica estera l’ha avuta, quando ha deciso di averla, e non l’ha mai avuta contro l’America: l’ha avuta accanto all’America, con la schiena dritta.
Un governo che volesse cominciare a riprendersi la catena non avrebbe bisogno di una legge di bilancio. Avrebbe bisogno di tre firme. Un provvedimento che dichiari le raffinerie infrastrutture strategiche e subordini conversioni e cessioni a un piano nazionale della raffinazione. Una richiesta formale, a Bruxelles e a Washington, perché l’Italia sieda al tavolo in cui si discute dell’energia che arriva nelle case degli italiani. Una convocazione dei Paesi rivieraschi del Mediterraneo e del Mar Rosso, con l’Egitto in testa, per una rotta negoziata invece che soltanto pattugliata.
Nessuna delle tre costa un euro. Costano una cosa sola, ed è la sola che in questi anni è mancata: decidere di essere un Paese.
Perché la fila in cui si è messa Aramco dice esattamente questo. Chi controlla la trasformazione e il trasporto detta le condizioni a chi possiede la materia prima, e non il contrario. Il regno che ha il più grande giacimento del mondo lo ha imparato in una settimana, con tre stazioni di pompaggio in fiamme. Noi abbiamo avuto quindici anni per impararlo e abbiamo usato quel tempo per vendere gli impianti, chiamare transizione le chiusure e ridurre le accise di sei centesimi.
La guerra è il prodotto. Il caos è la materia prima. E la sovranità, quando non la si difende, è la merce.
[1]A. Longley, A. Hunter, J. Farchy, «Aramco Hunts for Fuel Supply in the Med», Bloomberg, ripresa Rigzone, 17 settembre 2026, https://www.rigzone.com/news/wire/aramco_hunts_for_fuel_supply_in_the_med-17-sep-2026-184642-article/
[2]«Saudi Arabia’s diesel exports climb to record with Aramco active trader», S&P Global Commodity Insights, 29 luglio 2025, https://www.spglobal.com/commodity-insights/en/news-research/latest-news/crude-oil/072925-saudi-arabias-diesel-exports-climb-to-record-with-aramco-active-trader
[3]Dichiarazione dell’amministratore delegato di Saudi Aramco, Amin H. Nasser, riportata in «Why Saudi Arabia’s East-West pipeline matters for global oil», Al Jazeera, 14 settembre 2026, cit.
[4]Dati OPEC sulla produzione saudita di agosto 2026, ripresi da «Saudi oil pipeline may be hit as Houthi attacks escalate: report», Gulf News, 11 settembre 2026, https://gulfnews.com/business/energy/saudi-oil-pipeline-may-be-hit-as-houthi-attacks-escalate-report-1.500670510
[5]Newsweek, cit. La circostanza è riferita da funzionari statunitensi e non ha conferma ufficiale saudita.
[6]Dichiarazione del portavoce del comandante in capo delle forze armate irachene, settembre 2026, riportata in Newsweek, 11 settembre 2026, cit.
[7]Carl von Clausewitz, Della guerra, libro VIII, capitolo 4.
[8]«Carburanti, prosegue la corsa dei prezzi. Oggi il tavolo con il garante», Il Sole 24 Ore, 6 marzo 2026, https://www.ilsole24ore.com/art/carburanti-prosegue-corsa-prezzi-oggi-tavolo-il-garante-AIHEnrmB
[9]Autorità garante della concorrenza e del mercato, Bollettino, edizione speciale, supplemento al n. 25 del 7 luglio 2023, https://www.agcm.it/dotcmsdoc/bollettini/2023/ES_25-23.pdf
[10]Rilevazione dell’Osservatorio prezzi carburanti del Ministero delle Imprese e del Made in Italy, 16 settembre 2026, ripresa in «Caro carburanti, nuovo record storico per prezzo diesel: è a 2,246 euro», 16 settembre 2026, https://lamilano.it/dai-media/caro-carburanti-nuovo-record-storico-per-prezzo-diesel-e-a-2246-euro/; dati del 16-17 settembre 2026 in https://www.newsauto.it/notizie/aggiornamento-prezzo-carburante-benzina-diesel-metano-gpl-accise-aumenti-2026-303864/
[11]Ibidem.
[12]Dati S&P Global Commodities at Sea e Kpler, ripresi ibidem e in «Diesel e jet fuel, nuove tensioni sulle forniture europee: le reazioni del mercato», MeteoWeb, 23 luglio 2025, https://www.meteoweb.eu/2025/07/diesel-jet-fuel-tensioni-forniture-europee/1001819835/
[13]Consiglio dell’Unione europea, diciottesimo pacchetto di sanzioni contro la Russia, luglio 2025: dal 21 gennaio 2026 divieto di importazione di prodotti petroliferi della voce doganale 2710 ottenuti in Paesi terzi da greggio di origine russa; cfr. «Sanzioni Ue/Russia: pubblicato il diciottesimo pacchetto di sanzioni», 1 agosto 2025, https://www.ubf-lex.it/2025/08/01/sanzioni-ue-russia-pubblicato-il-diciottesimo-pacchetto-di-sanzioni/; Consiglio dell’Unione europea, Cronistoria delle sanzioni dell’UE nei confronti della Russia, https://www.consilium.europa.eu/it/policies/sanctions-against-russia/timeline-sanctions-against-russia/
[14]unem, Appendice statistica 2025, dati citati in «Carburanti verso i 2,5 euro al litro, il costo “invisibile” delle raffinerie chiuse»
[15]Camera dei deputati, XVI legislatura, Commissione X Attività produttive, indagine conoscitiva sulla raffinazione, resoconto stenografico del 10 gennaio 2012, https://documenti.camera.it/_dati/leg16/lavori/stencomm/10/indag/raffinazione/2012/0110/s010.htm
[16]Raffineria di Roma S.p.A., documentazione autorizzativa relativa allo stabilimento di Pantano di Grano, portale delle valutazioni ambientali del Ministero dell’Ambiente, https://va.mite.gov.it/File/Documento/208938
[17]Camera dei deputati, XVI legislatura, Doc. XVII n. 22, documento conclusivo dell’indagine conoscitiva sulla raffinazione, https://parlamento.camera.it/_dati/leg16/lavori/documentiparlamentari/indiceetesti/017/022/d010.htm
[18]Pier Paolo Pasolini, Scritti corsari, Garzanti, Milano, 1975: la formula ricorre negli interventi raccolti nel volume.
[19]Il Sole 24 Ore, 13 febbraio 2024, cit.
[20]Immanuel Wallerstein, Comprendere il mondo. Introduzione all’analisi dei sistemi-mondo, Asterios, Trieste, 2006, capitoli secondo e terzo.
[21]Decreto legislativo 5 aprile 2025, n. 43, in materia di revisione delle accise; decreto interministeriale 14 maggio 2025, in Gazzetta Ufficiale n. 110 del 2025; Camera dei deputati, dossier tematico Accise e dogane, https://temi.camera.it/leg19/temi/19_tl18_accise.html
[22]Legge 30 dicembre 2025, n. 199, legge di bilancio 2026, comma 129; cfr. «Prezzi benzina e gasolio, come cambiano le accise nel 2026»
[23]Dichiarazioni del Codacons riportate in «Manovra 2026, taglio delle accise sulla benzina, ma sul gasolio aumentano»
[24]Decreto-legge 26 agosto 2026, n. 153, e successive proroghe; cfr. «Carburanti, Cdm proroga taglio accise sul gasolio fino al 5 settembre»
[25]Discorso di Enrico Mattei a Tunisi, 10 giugno 1960, pronunciato dopo la firma dell’intesa con il governo tunisino per la costruzione di una raffineria; cfr. «Un libro per ricordare Enrico Mattei», Indygesto, https://www.indygesto.com/indybooks/4394-un-libro-per-ricordare-enrico-mattei, e G. Pirani, «Enrico Mattei, un uomo libero», Formiche, 4 dicembre 2019, https://formiche.net/2019/12/pirani-conferenza-mattei/
[26]Appunti, poi non utilizzati, per un discorso da tenere a Tunisi nel giugno 1960, Archivio storico Eni, pubblicati con il titolo «Le mie idee sul petrolio», la Repubblica, 25 aprile 2006.
[27]Decreto legislativo 31 dicembre 2012, n. 249, attuazione della direttiva 2009/119/CE, in Gazzetta Ufficiale n. 22 del 26 gennaio 2013; Ministero dell’Ambiente e della Sicurezza energetica, Scorte petrolifere, https://www.mase.gov.it/portale/scorte-petrolifere
19/9/2026 https://www.lafionda.org/




Lascia un Commento
Vuoi partecipare alla discussione?Sentitevi liberi di contribuire!