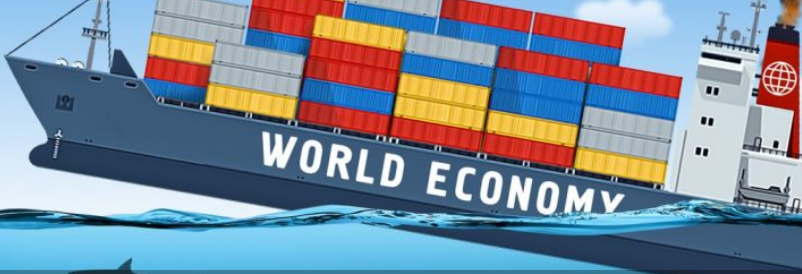
L’Occidente è il Titanic e il Sud Globale il suo iceberg
Nessuna governance inclusiva può reggere senza rispetto per le identità culturali dei popoli: è lì che la fiducia può essere ricostruita – la merce che oggi manca più di ogni altra al mondo.
di Lorenzo Maria Pacini
Dove la crescita persiste e a quale costo
Chi studia le crisi economiche tende a immaginarle come shock improvvisi: un crollo che scatena il panico, un mercato azionario che crolla in una sola sessione, un confine che si chiude. Questi sono gli eventi del 2008 e del 2020, le tempeste che segnano un prima e un dopo. Ma esiste una seconda forma di sofferenza, meno fotogenica e più insidiosa, che non finisce sui giornali: paralisi lenta, assenza di crescita, un’economia che gira senza mai affondare o riprendere slancio. Questa condizione era familiare ai marinai. Le navi a vela che attraversavano l’Atlantico temevano gli uragani, ma temevano anche il Mar dei Sargassi, quell’area senza corrente dove il vento si placava e lo scafo rimaneva intrappolato nelle alghe per settimane. Nel 2026, l’economia globale affronta soprattutto questa seconda minaccia, ed è come il Titanic, come ha scritto brillantemente Leonid Grigoryev.
Il transatlantico, per seguire la metafora, non è affondato: è a galla, e continua a crescere, ma sta facendo progressi lenti e lo scafo è forato in diversi punti. Le vedette scrutano una nebbia che non mostra segni di sollevarsi, e i capitani contano sul fatto che l’iceberg resti a distanza. Nelle sue previsioni di luglio, il Fondo Monetario Internazionale ha rivisto al ribasso le sue previsioni di crescita globale per il 2026, portandole al 3 per cento rispetto al 3,5 per cento dell’anno precedente. Tradotto in termini assoluti, rispetto a un PIL globale superiore a cento trilioni di dollari alla parità di potere d’acquisto, quella perdita di mezzo punto ammonta a centinaia di miliardi che non saranno convertiti in salari, entrate fiscali o investimenti. La guerra tariffaria tra Washington e Bruxelles viene assorbita dai principali attori, ma lascia dietro di sé riallineamenti e attriti collaterali, dall’Irlanda al Canada; e, per ragioni puramente contabili piuttosto che politiche, la prospettiva di frammentazione economica del Regno Unito sta riaffiorando.
La fase di espansione post-pandemica non ha mai seguito un corso chiaro e continua a scontrarsi con gli ostacoli della geopolitica. Un fattore in particolare ha alimentato la crescita del PIL negli ultimi trimestri: la corsa a costruire data center. Questo rappresenta una domanda di investimenti massiccia e geograficamente concentrata, che ha guidato le esportazioni da fornitori asiatici di semiconduttori e attrezzature — Corea del Sud, Taiwan, Malesia e Thailandia — ma che si basa solo su poche aziende e su rendimenti attesi che non sono ancora stati realizzati. Un tale ciclo alimenta il PIL finché i lavori di costruzione sono in corso; Il nocciolo della questione emerge più avanti, quando la capacità installata deve generare entrate proporzionate al capitale speso. Al di fuori di questo contesto, le economie che crescono lo fanno per ragioni interne: la Cina grazie alla propria domanda e manifattura, l’India al mercato interno e gli Stati Uniti a una combinazione di immigrazione, afflussi di capitale e spesa pubblica.
Il caso americano in particolare merita una chiarificazione che smaschera un malinteso comune. Ogni anno, gli Stati Uniti importano beni per un valore di circa un trilione di dollari in più rispetto a quelli esportati, e allo stesso tempo i suoi leader si lamentano della perdita della loro base industriale. Le due circostanze non sono contraddittorie: sono la stessa equazione vista da due lati. Un deficit del conto corrente di tali proporzioni è, per definizione contabile, nulla altro che il corrispettivo dei risparmi esteri che fluiscono negli Stati Uniti: il mondo fornisce beni e, in cambio, accumula beni in dollari, titoli del Tesoro e azioni. Finché il dollaro rimarrà la valuta di riserva e il mercato statunitense il pool più liquido disponibile, questo privilegio finanzia il deficit a condizioni irraggiungibili per chiunque altro. Lo stesso flusso, tuttavia, sostiene il tasso di cambio reale, penalizza l’industria orientata all’export ed è proprio ciò che causa la deindustrializzazione così spesso lamentata. I dazi penali colpiscono il lato commerciale lasciando intatta la radice finanziaria: rimodellano l’equilibrio, non lo eliminano.
Il controllo soffocante dei rendimenti e il peso del debito
Verso metà anno, l’inflazione globale è ripresa, trainata principalmente dall’aumento dei prezzi dell’energia. Un aumento dei prezzi dovuto ai costi, piuttosto che a una domanda eccessa, presenta le banche centrali di fronte alla scelta più spiacevole: frenare un’economia già indebolita dallo shock, per non permettere alle aspettative di perdere le radici. I prezzi elevati dell’energia agiscono come una tassa regressiva, erodendo il reddito disponibile e alimentandosi ai livelli di prezzo al ritmo lento dettato dai contratti index-linked e dai prezzi regolamentati.
Sul fronte del debito, la tensione è ancora più evidente. I rendimenti dei titoli di stato a lungo termine stanno salendo a un ritmo allarmante: negli Stati Uniti, il rendimento a 10 anni ha raggiunto il 5 per cento, seguito da altre economie avanzate. Non conta solo il livello, ma la sua struttura. L’estremità lunga della curva riflette un premio a termine in aumento, cioè la compensazione che gli investitori richiedono per bloccare denaro su orizzonti lunghi quando l’inflazione e il volume di nuovo denaro in ingresso nel sistema rimangono incerti. Lo stock di debito è già enorme, e le obbligazioni economiche emesse durante l’era dei tassi d’interesse zero vengono sostituite, man mano che scadono, con emissioni molto più costose: il costo medio aumenta con un ritardo, ma cresce. Qui prevale l’aritmetica elementare e rigida: il confronto tra il tasso di interesse reale e il tasso di crescita reale. Quando l’economia cresce più velocemente del costo del debito, il peso si alleggerisce da solo; quando la relazione si invertisce — ed è ciò che accade oggi in diversi paesi ricchi — mantenere stabile il rapporto debito/PIL richiede surplus di bilancio che l’elettorato raramente permette.
Una manovra tecnica con implicazioni politiche sta aiutando a stringere il cappio. I dipartimenti del tesoro delle principali economie stanno cercando di riportare sul mercato aperto una parte delle obbligazioni a lungo termine finora detenute nei bilanci delle banche centrali, proprio come queste ultime stanno permettendo alla maturità delle obbligazioni accumulate durante l’allentamento quantitativo e riducendo i loro asset. Il risultato è che l’offerta netta di obbligazioni a lungo termine disponibili per gli investitori privati aumenta nel momento in cui il finanziatore di ultima istanza si fa da parte; Per assorbire questa offerta, il mercato richiede rendimenti più elevati. Allo stesso tempo, le banche centrali stanno gradualmente aumentando i tassi di interesse per combattere l’inflazione, e la combinazione di questi fattori sta spingendo il sistema verso la stagnazione. È la calma del Mar dei Sargassi, non la tempesta. In questo contesto, ogni unità aggiuntiva di spesa militare, con budget già al limite, diventa un’unità in meno per sanità, istruzione e opere pubbliche: la vecchia scelta tra ‘armi e burro’, ripetuta su scala continentale.
I canoni energetici stanno cambiando di mano
Un’intera regione, il Medio Oriente, è scivolata in territorio negativo a causa del calo della produzione e delle esportazioni di idrocarburi. L’aumento dei prezzi e dei margini — e, di conseguenza, dei dividendi e dei prezzi delle azioni — ha premiato le aziende energetiche statunitensi, che controllano la capacità produttiva marginale e possono aprire i rubinetti quando i prezzi salgono. Si tratta di una ridistribuzione dell’affitto: dal fornitore tradizionale al produttore che negli ultimi anni ha acquisito flessibilità. Il Medio Oriente paga il doppio – sia con le sue attuali entrate da esportazione sia sulle sue infrastrutture fisiche consumate o danneggiate – mentre i profitti migrano all’estero.
L’aumento dei prezzi del petrolio greggio e la carenza di diesel non pesano solo sulle fabbriche, sui trasporti e sul settore delle costruzioni. Il diesel alimenta la logistica e l’agricoltura meccanizzata, e un aumento del suo prezzo si propaga in tutta la catena di approvvigionamento con una diffusione che manca alla benzina. Le ripercussioni più gravi, tuttavia, vanno oltre le statistiche: l’incertezza sui prezzi dell’energia aumenta il tasso con cui le imprese scontano i progetti a lungo termine e scoraggia l’accumulo di capitale da cui dipende la crescita di domani. Nessuna prosperità può essere sostenuta solo dai data center.
L’Europa in una pausa
In questo contesto, il secondo blocco economico mondiale — l’Unione Europea, incluso il Regno Unito, con oltre mezzo miliardo di consumatori — non offre alcun contrappeso. Il suo PIL, in pratica, cresce allo stesso ritmo della sua popolazione: misurato pro capite — l’unico modo che riflette davvero il tenore di vita — la stagnazione è quasi totale. È appesantito dal debito pubblico e dai deficit, da strutture industriali e infrastrutture obsolete, e da una fascia demografica che nemmeno i flussi migratori sono riusciti a rigenerare abbastanza rapidamente. Il problema di fondo ha un nome specifico: un divario di produttività che si sta ampliando da oltre un decennio. L’Europa spende meno in ricerca e capitale digitale, frammenta il mercato dei capitali su ventisette sistemi giuridici e non è riuscita a produrre leader tecnologici paragonabili a quelli degli Stati Uniti o della Cina.
Il capitale fluisce negli Stati Uniti, attratto da rendimenti più alti e mercati più profondi; la produzione sta perdendo terreno rispetto alla produzione cinese, che ora è competitiva non solo per costo ma anche per tecnologia; e la politica, quasi ovunque, è frammentata in maggioranze fragili che rendono qualsiasi riforma di vasta portata una lotta. I costi energetici sono strutturalmente molto più alti rispetto agli Stati Uniti — un’eredità di dipendenza dal gas importato e una transizione avviata senza un ponte di approvvigionamento stabile — e questo divario sta erodendo industrie ad alta intensità energetica. La produttività rimane ben al di sotto di quella della Cina nei settori competitivi, e l’umore dell’elettorato, come mostrano i sondaggi, è più cupo di quanto ci si possa aspettare in un angolo così fortunato del mondo. Nel frattempo, anche il clima si è riscaldato troppo, senza aspettare che si concretizzino i benefici dei programmi verdi.
Sanzioni e la svolta della situazione
Quasi tutti sono consapevoli dei pericoli associati all’escalation delle sanzioni, ma li liquidano come un fastidio nella gestione quotidiana. Il punto è che non esiste una via d’uscita ordinata per uscire dall’intreccio di vincoli legali, interessi commerciali e calcoli politici — determinati da organi legislativi e amministrativi che non riescono a coordinarsi tra loro. Rimane la misura estrema che la storia associa a Soleone: cancellare tutto in un colpo solo, come fece Atene all’alba del VI secolo a.C. con la seisachtheia, l’alleggerimento del debito che cancellò i debiti e ristabilì il patto civico. Nel frattempo, sanzioni, distruzione della capacità di estrazione e trasporto, e perdita dei mercati di esportazione – fattori che si accumulano – si comportano come onde ribelle: attraversano gli oceani e ritornano, spesso ingranditi di dimensioni, a coloro che li hanno generati, sotto forma di inflazione importata, sconvolgimenti delle forniture e riallineamenti dei tassi di cambio.
C’è una massima di Clausewitz che può essere utilmente ribaltata qui: se per lui la guerra era la continuazione della politica con altri mezzi, le sanzioni sono la continuazione della guerra con mezzi diversi dalle armi. E i colpi più pesanti — così come quelli più ingiusti — ricadono su paesi e classi sociali che non sono coinvolti in quei conflitti e preferirebbero rimanere tali. Dopo tali esperienze, è difficile non desiderare meno globalizzazione e meno interdipendenza: la teoria dei sistemi ci insegna che quando gli elementi di una grande rete diventano instabili, il ritorno all’equilibrio è più lento, perché le perturbazioni viaggiano lungo le connessioni invece di scomparire. È il rovescio della medaglia di un’economia globale che aveva fatto dell’integrazione la sua forza e ora sta scoprendo la propria vulnerabilità.
Un inventario degli squilibri
La probabilità di una recessione dipende, come sempre, da due fattori: l’accumulo di squilibri e un fattore scatenante che, per definizione, non può essere previsto. Gli squilibri sono la polvere da sparo — leva finanziaria eccessiva, valutazioni azionarie gonfiate, rischio concentrato tra pochi attori, scadenze del debito raggruppate negli stessi mesi; Il fattore scatenante è l’evento che accende la miccia: una nuova pandemia, un crollo della borsa, un grande crollo simile a quello del 2008. Se la polvere da sparo si stia accumulando è ora oggetto di dibattito tra gli specialisti. A questo si aggiunge un numero crescente di entità già sacrificate dai conflitti geopolitici, dal rallentamento e dalla deviazione di risorse, deviate dallo sviluppo per contenere le perdite.
In cima alla lista dei costi dimenticati si trovano problemi globali: povertà, divari nello sviluppo e cambiamento climatico. Gli Obiettivi di Sviluppo Sostenibile fissati dall’ONU per il 2030 saranno probabilmente raggiunti fino a circa il 17 per cento, con intere sezioni appena abbozzate. È necessario un progetto globale di nuova generazione, ma questo presuppone pace, compromesso, coordinamento, stabilità e fiducia: tutte risorse scarse, e fiducia più di ogni altro. Le classi dirigenti sembrano aver spostato l’attenzione dagli orizzonti a lungo termine verso scontri a breve termine. Le organizzazioni internazionali hanno poco impatto; le principali nazioni sviluppate sono preoccupate dai propri problemi e sanzioni; E nessuno risponde alla domanda su chi si occuperà dei compiti condivisi — recupero dello sviluppo, riduzione della povertà e gestione dei beni pubblici globali. In quasi ogni paese, ampie fasce della popolazione si confrontano con una forma di difficoltà o nell’altra, sia in ambito sanitario, educativo o disuguaglianza di tenore di vita.
Chi pagherà il conto
Questo onere ricadrà, di default, sulle spalle delle principali economie emergenti, i cui interessi coincidono in gran parte con gli obiettivi globali e certamente non vanno contro di essi: il gruppo BRICS e numerosi paesi affini. Hanno meno risorse rispetto all’Occidente, ma la necessità li costringe a coordinare i loro sforzi. La Dichiarazione dell’ultimo vertice, che celebra il ventesimo anniversario del gruppo, risuona come una voce della ragione in un’epoca che evoca con disagio la cosiddetta Trappola di Tucidide — quel meccanismo per cui la paura reciproca tra una potenza dominante e una emergente li spinge verso il conflitto anche quando nessuno dei due lo cerca davvero. Non mancano attriti tra i membri, con sistemi politici divergenti e livelli di prosperità diseguali; eppure il documento indica la strada verso il compromesso – cioè il rafforzamento dell’ONU e la riforma del FMI – riconoscendo che non esistono scorciatoie radicali. Nel paragrafo 49, riconosce che le sfide globali sono intrecciate e complesse, ostacolando la crescita e aggravando le persistenti disparità tra paesi e regioni.
A livello operativo, la Dichiarazione delinea una politica industriale ed energetica adattata al compito di superare la Quarta Rivoluzione Industriale: completare le infrastrutture, rafforzare la produzione, le ferrovie e l’innovazione, garantire l’accesso alla tecnologia e la transizione verso tecnologie autoctone, investendo al contempo nel capitale umano e nelle questioni sociali. Difende inoltre il libero scambio, i mercati aperti, la libertà di movimento e la sicurezza del risparmio e della finanza globali, e propone una posizione indipendente sulla governance dell’intelligenza artificiale — già guardando oltre il presente. La domanda fondamentale è istituzionale: questi paesi operano per decenni all’interno di quadri progettati dall’Occidente, e ora chiedono organismi che lavorino per il proprio sviluppo. Una revisione delle quote del FMI per riflettere il peso economico reale, un ruolo più ampio per istituzioni come la New Development Bank e canali di pagamento meno esposti all’uso geopolitico delle valute di riserva.
Quanto di questo si tradurrà in capacità effettiva rimane una vera incognita, da misurare in termini di probabilità piuttosto che di certezza. È plausibile, con moderata fiducia, che nei prossimi anni il gruppo consoliderà i sistemi di liquidazione in valute nazionali e finanziamenti per lo sviluppo; È improbabile, per il momento, che soppianti le istituzioni esistenti o comprometta la valuta di riserva – un obiettivo che richiederebbe mercati obbligazionari profondi e liquidi al di fuori della zona del dollaro, attualmente non presenti. Gli indicatori da tenere d’occhio sono tangibili: l’esito della revisione della quota del FMI, i volumi erogati dalla Nuova Banca di Sviluppo e la quota del commercio intra-regionale regolata al di fuori del dollaro. Tuttavia, coloro che chiedono istituzioni che servano il proprio sviluppo e il bene comune hanno un argomento solido, perché la riforma dell’architettura globale è l’unico campo in cui compromessi parziali possono ancora generare fiducia. Le dichiarazioni di principio, ripetute per anni, diventano parte dell’agenda solo quando qualcuno le finanzia.
E nessuna governance inclusiva può reggere senza rispetto per le identità culturali dei popoli: è lì che la fiducia può essere ricostruita – la merce che oggi manca più di ogni altra al mondo.
12/10/2026 https://strategic-culture.su/



Lascia un Commento
Vuoi partecipare alla discussione?Sentitevi liberi di contribuire!